

Taxes 2026-2027: los cambios más importantes que ya aparecen en el nuevo Formulario 1040
El IRS ya publicó el borrador del Formulario 1040 para el año tributario 2026, la declaración que estaremos preparando durante la temporada de impuestos de 2027.
Aunque todavía estamos hablando de un draft y por lo tanto el formulario puede recibir cambios antes de convertirse en definitivo, ya podemos ver varias modificaciones importantes que podrían afectar directamente cuánto pagan o reciben muchos contribuyentes.
Y sí: la 1040 de 2026 viene con cambios que vale la pena conocer desde ahora.
Nueva pregunta sobre ciudadanía o autorización para trabajar
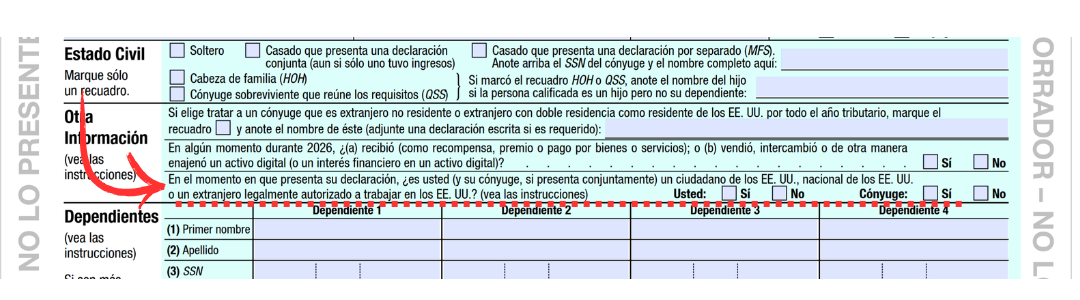
Uno de los cambios más visibles en el Draft del Formulario 1040 de 2026 aparece directamente en la primera página de la declaración.
El IRS incorpora una nueva pregunta para el contribuyente y también para su cónyuge cuando presentan Married Filing Jointly:
Al momento de presentar la declaración, ¿es usted ciudadano de EE. UU., nacional de EE. UU. o un extranjero legalmente autorizado para trabajar en Estados Unidos?
Cada persona deberá responder Sí o No.
Este cambio es especialmente importante porque introduce directamente en el Formulario 1040 información relacionada con el estatus de autorización para trabajar del contribuyente.
⚠️ Importante: responder “No” no significa, por sí solo, que una persona no pueda presentar una declaración de impuestos. La obligación de declarar impuestos y la elegibilidad para determinados créditos o beneficios fiscales son asuntos distintos y deben analizarse según las circunstancias de cada contribuyente.
Esta informacion esta basada en el Draft Form 1040 publicado, habrá que prestar especial atención a las instrucciones finales del IRS para conocer exactamente cómo deberá interpretarse y aplicarse esta nueva pregunta durante la temporada de impuestos 2027.
Una deducción nueva para quienes hacen donaciones, aunque no detallen
Este es uno de los cambios que más me gusta porque alcanza a muchísimas personas.
A partir del año tributario 2026, una persona que utilice la deducción estándar podrá también deducir ciertas contribuciones caritativas realizadas en efectivo a organizaciones calificadas.
El límite será de:
Hasta $1,000 para la mayoría de los contribuyentes.
Hasta $2,000 para Married Filing Jointly.
Es decir, ya no necesariamente tendrás que itemizar (detallar) tus deducciones para recibir un beneficio fiscal por determinadas donaciones en efectivo.
Pero atención: donarle dinero directamente a una persona no convierte ese pago en una contribución caritativa deducible. La organización debe cumplir con los requisitos establecidos por el IRS.
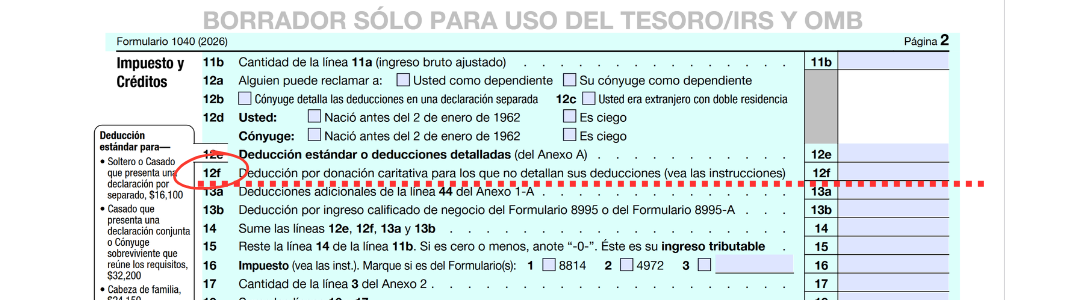
De hecho, el borrador de la 1040 ya muestra una línea específica para esta deducción: línea 12f, “Charitable contribution deduction for non-itemizers.”
La deducción estándar vuelve a subir
Para 2026, la deducción estándar aumenta a:
Single / Married Filing Separately: $16,100
Head of Household: $24,150
Married Filing Jointly: $32,200
Esto significa que una mayor parte de los ingresos puede quedar protegida antes de calcular el ingreso sujeto al impuesto federal sobre la renta.
Continúan las nuevas deducciones por tips, overtime y ciertos préstamos de vehículos
El Schedule 1-A continúa teniendo un papel importante.
A través de este formulario se calculan las nuevas deducciones relacionadas con qualified tips, qualified overtime compensation, ciertos intereses de préstamos de vehículos y la deducción adicional para seniors.
Para 2026, además, el reporte de overtime empieza a estar mucho más integrado al sistema de información tributaria.
Por ejemplo, el IRS indica que el qualified overtime podrá aparecer en el W-2, Box 12, Code TT.
Algo importante: cuando escuchamos frases como “No Tax on Overtime” o “No Tax on Tips”, eso no significa simplemente que todo el overtime o todas las propinas desaparecen del W-2 o dejan de existir como ingreso.
Estamos hablando de deducciones con reglas, límites y requisitos específicos.
El Premium Tax Credit cambia de manera importante
Este puede convertirse en uno de los temas más delicados de la temporada 2027 para quienes tienen seguro médico a través del Marketplace.
A partir del año tributario 2026, vuelve a aplicarse el límite de ingresos relacionado con el 400% del Federal Poverty Line para la elegibilidad del Premium Tax Credit.
Pero hay otro cambio especialmente importante:
desaparecen los repayment caps del exceso de APTC.
Hasta 2025, dependiendo de los ingresos del contribuyente, podía existir un límite sobre cuánto exceso de Advance Premium Tax Credit debía devolverse.
Para años tributarios posteriores a 2025, ese límite desaparece.
Si al reconciliar el Form 8962 resulta que recibiste más APTC del que realmente te correspondía, el exceso completo puede reducir tu refund o aumentar el balance que debes pagar.
Por eso, durante 2026 será todavía más importante mantener actualizado el Marketplace cuando cambien los ingresos o la composición del hogar.
También cambian algunas deducciones detalladas
Quienes utilizan Schedule A tampoco quedan fuera de los cambios.
A partir de 2026 se introduce un floor de 0.5% del Adjusted Gross Income para determinadas contribuciones caritativas itemizadas. En términos simples, no necesariamente todo el monto de una contribución será deducible cuando se itemiza; habrá que aplicar las nuevas reglas.
Además, para contribuyentes de ingresos altos puede aplicarse nuevamente una limitación general sobre ciertas itemized deductions.
El Child and Dependent Care Credit mejora para 2026
También tenemos cambios positivos para algunas familias que pagan gastos de cuidado para poder trabajar.
Para 2026, el porcentaje máximo utilizado para calcular el Child and Dependent Care Credit aumenta del 35% al 50% de los gastos calificados, sujeto a las reglas y límites de ingreso correspondientes.
El límite de gastos que puede utilizarse para calcular el crédito continúa siendo de $3,000 por una persona calificante o $6,000 por dos o más.
Algunos créditos de energía desaparecen
Otro cambio que puede tomar a algunos contribuyentes por sorpresa:
Para la declaración correspondiente a 2026 ya no estarán disponibles el Energy Efficient Home Improvement Credit ni el Residential Clean Energy Credit.
El crédito relacionado con alternative fuel refueling property también termina para determinadas propiedades adquiridas y puestas en servicio después del 30 de junio de 2026.
Nuevos requisitos de Social Security Number para créditos educativos
A partir de 2026 también se endurecen ciertos requisitos de identificación para reclamar créditos educativos.
Para créditos como el American Opportunity Tax Credit y el Lifetime Learning Credit, será necesario cumplir con los nuevos requisitos relacionados con un Social Security Number válido emitido dentro del plazo establecido.
En el caso del American Opportunity Credit también será especialmente importante la información de la institución educativa reportada en el Form 8863.
La 1040 de 2026 nos está diciendo algo importante
Los cambios no se limitan a que algunos números hayan aumentado por inflación.
La declaración está empezando a reflejar directamente muchas de las modificaciones tributarias aprobadas recientemente: nuevas deducciones, nuevos requisitos de identificación, cambios en créditos y nuevas reglas para contribuyentes que reciben ayuda para pagar su seguro médico.
Y todavía estamos viendo un borrador (draft 1040 2026)
A medida que el IRS publique las instrucciones definitivas, tablas y formularios finales, podremos conocer con mayor precisión cómo se aplicará cada disposición en la temporada de impuestos 2027.
Por ahora, algo está claro:
La planificación para los taxes de 2026 no debería comenzar en abril de 2027. Ya comenzó.
